Ratgeber · Vermögen & Finanzplanung

    Neue Mandate gewinnen: Digitale Kundengewinnung für Vermögensberatung

    Vermögensberatungen gewinnen digital Mandate, indem sie ihre Anlagephilosophie, ihre Kostenstruktur und die verantwortlichen Personen offen darstellen und Inhalte zu den Anlässen einer Vermögensentscheidung bereitstellen – Verkauf eines Unternehmens, Erbschaft, Pensionierung, Bankwechsel. Auffindbarkeit sorgt dafür, dass diese Informationen während der stillen Prüfphase gefunden werden; der Erstkontakt muss diskret und einfach möglich sein.

    Publiziert: 2026-08-20 · Aktualisiert: 2026-08-20

    Das Wichtigste in Kürze

    • Vermögensmandate entstehen an Wendepunkten: Verkauf eines Unternehmens, Erbschaft, Pensionierung, Bonuszahlung, Stellenwechsel mit Pensionskassenkapital, Unzufriedenheit mit der bisherigen Bank.
    • Vor dem Erstkontakt wird intensiv geprüft. Vermögende Privatkunden recherchieren gründlich und diskret – oft über Wochen und ohne jeden Kontaktversuch.
    • Entscheidend sind drei Fragen: Wer sind die Personen? Wie wird angelegt? Was kostet es? Wer diese Fragen offen beantwortet, verkürzt den Prüfprozess erheblich.
    • Renditeversprechen sind weder zulässig noch wirksam. Glaubwürdig wirkt, wer Anlagephilosophie, Grenzen und Risiken nachvollziehbar erklärt.
    • Unabhängigkeit, Verwahrstelle, Vergütungsmodell und Zulassung sind bei Schweizer Vermögensverwaltern zentrale Vertrauensfaktoren – sie gehören sichtbar auf die eigene Website, nicht ins Erstgespräch.
    • Die Zahl der Anfragen ist hier weniger wichtig als deren Grösse und Passung. Wenige, gut vorbereitete Erstgespräche pro Jahr können ein Mandatsbuch verändern.
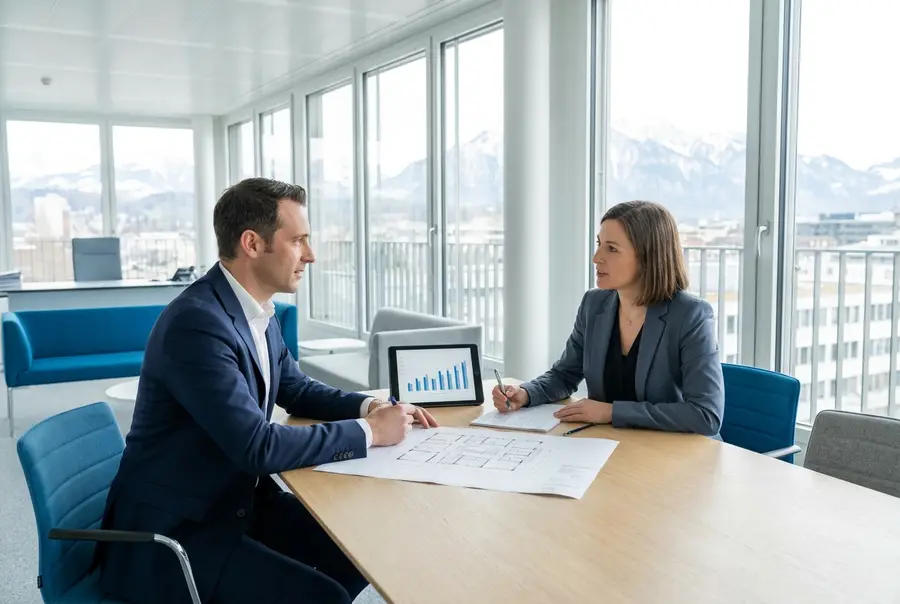
    Verkaufsberater im Gespräch mit einer Kundin am Tisch, Tablet mit Diagramm – Neue Mandate gewinnen: Digitale Kundengewinnung für Vermögensberatung | Onspire Agentur
    Gespräch zur Vermögensplanung in der Schweiz – digitale Kundengewinnung für Vermögensberatung und Finanzplanung

    Was ist digitale Kundengewinnung in der Vermögensberatung?

    Digitale Kundengewinnung in der Vermögensberatung bezeichnet das Vorgehen, mit dem Finanzplanerinnen, Anlageberater und unabhängige Vermögensverwalter über digitale Kontaktpunkte passende Mandate erreichen: nachvollziehbare Darstellung der Anlagephilosophie, transparente Kosten- und Vergütungsangaben, sichtbare Personen mit Werdegang und Zulassung, Inhalte zu den Anlässen einer Vermögensentscheidung sowie ein diskreter, klar beschriebener Weg zu einem Erstgespräch.

    Warum vermögende Kundinnen und Kunden lange still prüfen

    Wer über ein grösseres Vermögen entscheidet, handelt selten spontan. Zwischen dem ersten Gedanken an einen Wechsel und dem ersten Gespräch liegen häufig Monate. In dieser Zeit wird gelesen, verglichen und im Umfeld nachgefragt – meistens, ohne dass die Anbieter davon etwas merken. Genau deshalb ist digitale Präsenz in diesem Segment kein Werbekanal, sondern die Grundlage für den Prüfprozess, der ohnehin stattfindet.

    Was geprüft wird, ist gut vorhersehbar: Wer steht hinter der Firma und welche Erfahrung hat diese Person? Nach welcher Philosophie wird angelegt und was passiert in schwierigen Marktphasen? Wie wird vergütet, welche Kosten fallen an, wo liegen die Werte? Ist der Anbieter reguliert und wie ist er aufgestellt? Anbieter, die diese Fragen bereits auf der eigenen Website beantworten, wirken souverän. Wer sie erst im Gespräch klärt, kommt oft gar nicht so weit.

    Wirtschaftlich ist die Rechnung anders als in volumenstarken Branchen. Es geht nicht um viele Anfragen, sondern um wenige richtige. Deshalb lohnt sich Tiefe statt Breite: eine klar formulierte Zielgruppe, verständlich erklärte Zusammenhänge und Belege für Erfahrung. Wer versucht, alle anzusprechen, wirkt austauschbar – und Austauschbarkeit ist im Vermögensgeschäft das teuerste Signal überhaupt.

    Für wen ist das relevant?

    Unabhängige Vermögensverwalter

    Unabhängigkeit, Zulassung und Verwahrstelle sind erklärungsbedürftig. Wer sie sichtbar macht, gewinnt Vertrauen bei Kunden, die bewusst nicht zur Grossbank möchten.

    Finanzplanerinnen und Finanzplaner

    Finanzplanung wird an Wendepunkten gesucht – Pensionierung, Unternehmensverkauf, Erbschaft. Inhalte zu diesen Anlässen erreichen Menschen im Entscheidungsfenster.

    Beratung für Unternehmerinnen und Unternehmer

    Firmenverkauf, Nachfolge und private Vermögensstruktur hängen zusammen. Wer beides verbindet, erreicht eine Zielgruppe mit hohem Beratungsbedarf.

    Kleine Teams ohne Vertriebsorganisation

    Ohne Aussendienst ist digitale Auffindbarkeit der wichtigste Weg, überhaupt in die Auswahl zu kommen – dauerhaft und ohne laufende Akquisekosten.

    Praxisbeispiele

    Anlagephilosophie erklärt statt behauptet

    Ausgangslage: Ein unabhängiger Vermögensverwalter ersetzte die Aussage «individuelle, massgeschneiderte Anlagelösungen» durch eine ausführliche Seite: Grundsätze, Umgang mit Kosten, Vorgehen bei Marktrückgängen, welche Instrumente eingesetzt werden und welche bewusst nicht, sowie eine ehrliche Darstellung dessen, was Beratung nicht leisten kann.

    Resultat: Erstgespräche begannen mit Rückfragen zu einzelnen Punkten statt mit allgemeinem Abtasten. Interessenten, deren Erwartungen nicht zur Philosophie passten, meldeten sich gar nicht erst – was Zeit auf beiden Seiten sparte.
    Kostenstruktur offen dargestellt

    Ausgangslage: Eine Finanzplanungsfirma veröffentlichte ihre Honorarlogik: Stundenansatz für Planungsmandate, Bandbreiten für Verwaltungsmandate, Umgang mit Retrozessionen und Drittkosten sowie ein Beispiel, wie sich die Gesamtkosten in einem typischen Mandat zusammensetzen.

    Resultat: Die Zahl der Anfragen sank leicht, die Qualität stieg deutlich: Wer anfragte, hatte die Kostenlogik akzeptiert. Die Abschlussquote nach Erstgespräch verbesserte sich, weil das Preisthema nicht mehr am Ende platzte.

    Diskreter Kontaktweg statt Formularpflicht

    Ausgangslage: Ein Anbieter stellte fest, dass Interessenten die Website intensiv lasen, aber selten das Formular nutzten. Ergänzt wurden Direktnummer und persönliche E-Mail-Adressen der Beratenden, ein Hinweis auf vertrauliche Behandlung sowie die Möglichkeit, ohne Angabe von Vermögensdetails ein unverbindliches Gespräch zu vereinbaren.

    Resultat: Die Kontaktaufnahmen nahmen zu, überwiegend telefonisch. Die Analyse zeigte: Nicht das Interesse fehlte, sondern die Bereitschaft, in einem Formular persönliche Finanzdaten preiszugeben.

    Schritt-für-Schritt-Anleitung

    1. Zielgruppe und Mandatsprofil schärfen

      Legen Sie fest, für wen Sie arbeiten: Unternehmerfamilien, Pensionierte, technische Fachkräfte mit Beteiligungsprogrammen, Stiftungen. Halten Sie fest, ab welcher Grössenordnung ein Mandat sinnvoll ist. Diese Klarheit spart Erstgespräche, die zu nichts führen, und macht Ihre Inhalte konkret.

    2. Anlässe abbilden, nicht Produkte

      Erstellen Sie Seiten zu den Situationen, in denen Vermögensentscheidungen anstehen: Unternehmensverkauf, Erbschaft, Pensionierung, Kapitalbezug aus der Pensionskasse, Wechsel der Bank. Erklären Sie jeweils, welche Fragen zuerst geklärt werden sollten und welche Fehler häufig passieren.

    3. Anlagephilosophie ausführlich und ehrlich darstellen

      Beschreiben Sie Ihre Grundsätze, Ihr Vorgehen in schwierigen Marktphasen, Ihren Umgang mit Kosten und Risiken sowie die Grenzen Ihrer Arbeit. Verzichten Sie auf Renditeaussagen. Wer erklärt, wie er denkt, wird von Menschen gewählt, die genauso denken – das ist die stabilste Grundlage für ein langes Mandat.

    4. Personen, Zulassung und Struktur sichtbar machen

      Zeigen Sie Werdegang, Ausbildung, Erfahrung und Verantwortlichkeiten der handelnden Personen sowie die aufsichtsrechtliche Einordnung Ihres Unternehmens, Depotstellen und organisatorische Rahmenbedingungen. Diese Angaben werden aktiv gesucht und sind ein häufiger Grund, warum eine Prüfung abgebrochen wird.

    5. Kosten nachvollziehbar erklären

      Legen Sie Honorarmodell, Bandbreiten und Drittkosten offen und zeigen Sie an einem Beispiel, wie sich Gesamtkosten zusammensetzen. Transparenz reduziert die Zahl unpassender Anfragen und verhindert, dass das Kostenthema erst im letzten Gespräch zum Abbruch führt.

    6. Diskreten Kontaktweg anbieten und Anfragen sorgfältig führen

      Bieten Sie mehrere Wege an – Telefon, persönliche E-Mail, kurzes Formular ohne Vermögensangaben – und beschreiben Sie den Ablauf des Erstgesprächs. Erfassen Sie, welche Inhalte vor einer Anfrage gelesen wurden; das zeigt, welche Themen tatsächlich Mandate anbahnen.

    Nächster Schritt

    Einordnung für Ihre Vermögensberatung

    Wir schauen an, wie Ihr Unternehmen in der stillen Prüfphase wirkt: Welche Fragen bleiben offen, wo entsteht Austauschbarkeit und welche Massnahmen bringen bei Ihrer Zielgruppe zuerst Wirkung.

    Jetzt beraten lassen

    Häufige Fehler

    Austauschbare Aussagen verwenden

    Formulierungen wie «individuell», «massgeschneidert» oder «langfristig orientiert» stehen auf nahezu jeder Website der Branche. Sie unterscheiden nicht und geben Interessenten nichts, woran sie eine Entscheidung festmachen könnten.

    Renditen oder Vergleiche mit Marktentwicklungen versprechen

    Aussagen zu erwarteten Erträgen sind weder seriös noch aufsichtsrechtlich unbedenklich. Sie ziehen zudem Interessenten an, die beim ersten Rückschlag wechseln – das Gegenteil eines stabilen Mandatsbuchs.

    Kosten erst im Gespräch thematisieren

    Wer die Kostenfrage aufschiebt, führt Gespräche mit Menschen, die sie später ablehnen. Eine vorab erklärte Struktur filtert früh und wirkt souverän statt abschreckend.

    Nur die Firma zeigen, nicht die Menschen

    Im Vermögensgeschäft wird einer Person vertraut, nicht einem Logo. Fehlende Profile mit Werdegang und Erfahrung sind einer der häufigsten Gründe, warum eine Prüfung ohne Kontaktaufnahme endet.

    Kontaktaufnahme unnötig erschweren

    Lange Formulare mit Fragen zum Vermögen sind eine Hürde. Diskretion ist in diesem Segment Teil des Angebots – ein direkter, unkomplizierter Weg zum Gespräch gehört dazu.

    Checkliste

    • Zielgruppe und Mindestgrösse eines Mandats intern festgelegt
    • Seiten zu den wichtigsten Anlässen einer Vermögensentscheidung publiziert
    • Anlagephilosophie ausführlich und ohne Renditeaussagen erklärt
    • Umgang mit Marktrückgängen und Risiken beschrieben
    • Personen mit Werdegang, Ausbildung und Verantwortung sichtbar
    • Aufsichtsrechtliche Einordnung und Depotstellen genannt
    • Honorarmodell mit Bandbreiten und Drittkosten erklärt
    • Beispielrechnung zur Gesamtkostenstruktur vorhanden
    • Mehrere Kontaktwege inklusive Telefon und persönlicher E-Mail
    • Formular verlangt keine sensiblen Vermögensangaben
    • Ablauf und Inhalt des Erstgesprächs beschrieben
    • Herkunft der Anfragen wird ausgewertet

    Zwei Wege zu neuen Vermögensmandaten

    AspektNetzwerk und Empfehlungen alleinNetzwerk plus nachvollziehbare digitale Präsenz
    ReichweiteBegrenzt auf das bestehende UmfeldZusätzlich Menschen ausserhalb des Netzwerks
    PrüfphaseFindet ohne Ihre Beteiligung stattWird von Ihren Inhalten begleitet
    VorbereitungFragen kommen erst im GesprächPhilosophie und Kosten vorab geklärt
    PassungAbhängig vom Zufall der EmpfehlungÜber Zielgruppe und Inhalte steuerbar
    Wirkung über ZeitSchwankendKumuliert, da Inhalte bestehen bleiben

    Anlässe für eine Vermögensentscheidung und passende Inhalte

    AnlassFrage der KundschaftPassender Inhalt
    UnternehmensverkaufWie strukturiere ich den Erlös?Seite zu Vermögen nach dem Firmenverkauf
    ErbschaftWas tun mit geerbtem Vermögen und Immobilien?Seite zu Erbfall und Vermögensstruktur
    PensionierungKapital oder Rente, wie plane ich den Bezug?Seite zur Ruhestandsplanung mit Zeitachse
    BankwechselWie wechsle ich Depot und Betreuung?Seite zum Wechselprozess mit Ablauf
    BeteiligungsprogrammeWie gehe ich mit Aktienpaketen um?Seite zu Klumpenrisiken und Vorgehen

    Die stille Prüfphase – was Interessenten wissen wollen

    PrüffrageWo sie beantwortet wirdFolge bei fehlender Antwort
    Wer betreut mich?PersonenprofilePrüfung endet ohne Kontakt
    Wie wird angelegt?Seite zur AnlagephilosophieAnbieter wirkt austauschbar
    Was kostet es?Seite zu Honorar und KostenAbbruch nach dem Erstgespräch
    Wie sicher ist die Struktur?Angaben zu Zulassung und DepotstelleZweifel bleiben unausgesprochen
    Wie beginne ich?Beschreibung des ErstgesprächsKontakt wird aufgeschoben

    Häufige Fragen zu Vermögen & Finanzplanung

    Wie gewinnt eine Vermögensberatung digital neue Mandate?

    Indem sie die stille Prüfphase ernst nimmt: Interessenten lesen wochenlang, bevor sie Kontakt aufnehmen. Wer Anlagephilosophie, Kosten, Personen und Struktur offen darstellt und Inhalte zu Anlässen wie Unternehmensverkauf, Erbschaft oder Pensionierung bereitstellt, wird in dieser Phase gefunden und geprüft – und erhält Anfragen von Menschen, die bereits wissen, worauf sie sich einlassen.

    Darf man in der Vermögensberatung überhaupt öffentlich über Kosten sprechen?

    Ja, und es ist meist von Vorteil. Nicht gemeint sind fixe Preisversprechen, sondern die Erklärung des Modells: Honorarbasis, Bandbreiten, Drittkosten, Umgang mit Vergütungen Dritter. Diese Transparenz entspricht dem Bedürfnis der Kundschaft und verhindert Gespräche, die am Ende an der Kostenfrage scheitern. Aufsichtsrechtliche Vorgaben zur Information sind dabei einzuhalten.

    Wie wichtig ist Personal Branding in diesem Segment?

    Sehr wichtig, allerdings in zurückhaltender Form. Es geht nicht um Reichweite, sondern um Einschätzbarkeit: Werdegang, Erfahrung, Denkweise, Haltung in schwierigen Marktphasen. Fachbeiträge, Interviews oder Vorträge wirken stärker als häufige Beiträge in sozialen Netzwerken. Wer als Person nachvollziehbar ist, kommt in die engere Auswahl.

    Welche Rolle spielen KI-Systeme bei der Anbieterwahl?

    Sie werden zunehmend zur ersten Orientierung genutzt – etwa für Fragen zu Vorgehensweisen, Kostenmodellen oder Unterschieden zwischen Anbietertypen. Solche Systeme greifen auf öffentlich verfügbare, klar strukturierte Informationen zurück. Wer seine Arbeitsweise sauber dokumentiert, kann dort eingeordnet werden. Eine Empfehlung lässt sich nicht erzwingen, und persönliche Empfehlungen bleiben in diesem Segment gewichtig.

    Sind Marktkommentare und Newsletter sinnvoll?

    Sie können wirken, wenn sie eigenständig sind und eine Haltung erkennen lassen. Reine Marktzusammenfassungen ohne Einordnung sind austauschbar. Wertvoll wird ein Format, das erklärt, welche Konsequenzen eine Entwicklung für die eigene Kundschaft hat und welche bewusst nicht gezogen werden – das zeigt Denkweise und Disziplin.

    Wie viele Anfragen sind realistisch?

    Deutlich weniger als in volumenstarken Branchen – und das ist beabsichtigt. In diesem Segment können wenige qualifizierte Erstgespräche pro Jahr wirtschaftlich bedeutend sein. Massgeblich ist deshalb nicht die Zahl der Kontakte, sondern deren Passung zur definierten Zielgruppe. Verlässliche Prognosen zur Anfragezahl lassen sich seriös nicht abgeben.

    Was ist der häufigste Fehler auf Websites von Vermögensverwaltern?

    Austauschbarkeit. Wenn sich die Aussagen zweier Anbieter durch Austausch des Logos nicht unterscheiden lassen, fehlt die Entscheidungsgrundlage. Abhilfe schaffen konkrete Beschreibungen: wie entschieden wird, was in schwierigen Phasen geschieht, für wen das Angebot nicht passt und wer die Verantwortung trägt.

    Möchten Sie digitale Kundengewinnung für Ihr Unternehmen systematisch aufbauen?

    Welche Mechanismen sinnvoll sind, hängt von Branche, Zielgruppe, Angebot, vorhandenen Inhalten und internen Ressourcen ab. Im persönlichen Gespräch wird zuerst die Ausgangslage eingeordnet. Danach lässt sich entscheiden, welche Massnahmen Priorität haben und welche vorerst nicht notwendig sind.

    Passende Dienstleistungen

    Nächster Schritt

    Welcher Weg passt zu unserer Grösse, unserem Team und unserem Zeitrahmen?

    In diesem Schritt werden Wege verglichen, nicht Anbieter: selbst umsetzen, das Team befähigen oder extern begleiten lassen. Entscheidend ist eine ehrliche Darstellung von Aufwand, Voraussetzungen und Zeithorizont.

    Vertiefender Vergleich oder passende Leistungsübersicht · Verlinkungsabsicht: Weiterführend – nächster Entscheidungsschritt.

    Quellen & weiterführende Literatur

    1. Creating helpful, reliable, people-first content – Google Search Central
    2. Bewilligung für Vermögensverwalter – Eidgenössische Finanzmarktaufsicht FINMA
    3. Finanzdienstleistungsgesetz (FIDLEG) – Fedlex – Bundesrecht
    4. Digimonitor: Nutzung digitaler Kanäle in der Schweiz – IGEM / WEMF

    Über die Experten hinter diesem Artikel

    Birol Isik, Stratege für digitale Kundengewinnung – Autor zu «Neue Mandate gewinnen: Digitale Kundengewinnung für Vermögensberatung» | Onspire Agentur

    Birol Isik

    Autor

    Stratege für digitale Kundengewinnung, Digital Sales & Transformation

    Birol Isik begleitet Dienstleister mit langen Entscheidungswegen. Für die Vermögensberatung liegt der Schwerpunkt darauf, die stille Prüfphase mit belegbaren Informationen zu begleiten und den Erstkontakt so zu gestalten, dass Diskretion gewahrt bleibt.

    • Über 20 Jahre Beratungs- und Coaching-Erfahrung (seit 2005)
    • Mitgründer der SNF Academy – Top-Weiterbildungsanbieter (Focus Business 2021–2023)
    • Aufbau eines digitalen Bildungsangebots mit Kundengewinnung über Inhalte statt Werbedruck
    • Beratung von Firmen und Führungskräften in Veränderungsmanagement, Digitalisierung, Kommunikation und Führung
    • Leitung der Präsenzveranstaltung «Kundengewinnung Digital»
    Daniela Isik, Expertin für Content Creation und YouTube – Autorin zu Neue Mandate gewinnen: Digitale Kundengewinnung | Onspire Agentur

    Daniela Isik

    Fachliche Prüfung

    Expertin für Content Creation, Video Marketing & digitale Wissensvermittlung

    Daniela Isik hat den Ratgeber redaktionell geprüft: auf verständliche Sprache ohne Finanzjargon, auf konsequenten Verzicht auf Rendite- und Erfolgsaussagen und auf eine sachliche Darstellung der Prüfkriterien.

    • Mitgründerin der SNF Academy – digitale Online-Akademie
    • Konzeption und Produktion von Onlinekursen und Video-Lernformaten
    • Praxiserfahrung in YouTube, Storytelling und Personal Branding

    Methodik: Grundlage sind Beratungsprojekte mit Schweizer Dienstleistern mit langen Entscheidungszyklen, die Auswertung typischer Prüf- und Anfragewege sowie wiederkehrende Fragen aus Erstgesprächen im Vermögensbereich. Beispiele sind anonymisiert und zu typischen Mustern verdichtet. Grenzen: Aufsichtsrechtliche Informationspflichten sind im Einzelfall zu prüfen; Aussagen über Anfragezahlen oder Anlageergebnisse werden bewusst nicht gemacht.

    Aktualisierung (2026-08-20): Erstpublikation: Ratgeber zur digitalen Kundengewinnung in Vermögensberatung und Finanzplanung. Nächste Prüfung bei wesentlichen Änderungen im Informationsverhalten vermögender Privatkunden oder in den aufsichtsrechtlichen Rahmenbedingungen.