Ratgeber · Versicherung & Vorsorge

    Beratungsgespräche gewinnen: Digitale Kundengewinnung für Versicherungs- und Vorsorgeberatung

    Versicherungs- und Vorsorgeberatungen gewinnen digital Beratungsgespräche, indem sie Lebenssituationen statt Produkte in den Mittelpunkt stellen, ihre Arbeitsweise und Vergütung transparent machen, die beratenden Personen sichtbar zeigen und einen niedrigschwelligen Einstieg anbieten. Auffindbarkeit in Suche, Karten und KI-Systemen sorgt dafür, dass diese Informationen im Moment der Orientierung gefunden werden.

    Publiziert: 2026-08-20 · Aktualisiert: 2026-08-20

    Das Wichtigste in Kürze

    • Versicherungs- und Vorsorgeberatung wird selten aktiv gesucht – gesucht werden Antworten auf Lebensfragen: Wohneigentum, Familiengründung, Selbstständigkeit, Pensionierung, Trennung, Erwerbsunfähigkeit.
    • Wer diese Fragen sachlich beantwortet, wird in der Orientierungsphase sichtbar, lange bevor jemand einen Beratungstermin vereinbart.
    • Der grösste Widerstand ist nicht Desinteresse, sondern Misstrauen gegenüber Verkaufsdruck und Provisionen. Transparenz über Arbeitsweise und Vergütung ist deshalb ein Kundengewinnungsfaktor, kein Nachteil.
    • Personen wirken stärker als Firmenlogos: Bei Vorsorge- und Absicherungsfragen entscheiden Menschen zuerst, wem sie zuhören möchten.
    • Gekaufte Kontaktadressen erzeugen Gespräche, aber selten Vertrauen. Selbst aufgebaute Sichtbarkeit erzeugt weniger, aber deutlich besser vorbereitete Anfragen.
    • Ein Beratungsgespräch ist ein grosser Schritt. Ein niedrigschwelliger Einstieg – etwa eine klar beschriebene Standortbestimmung – erhöht die Zahl der Anfragen spürbar.
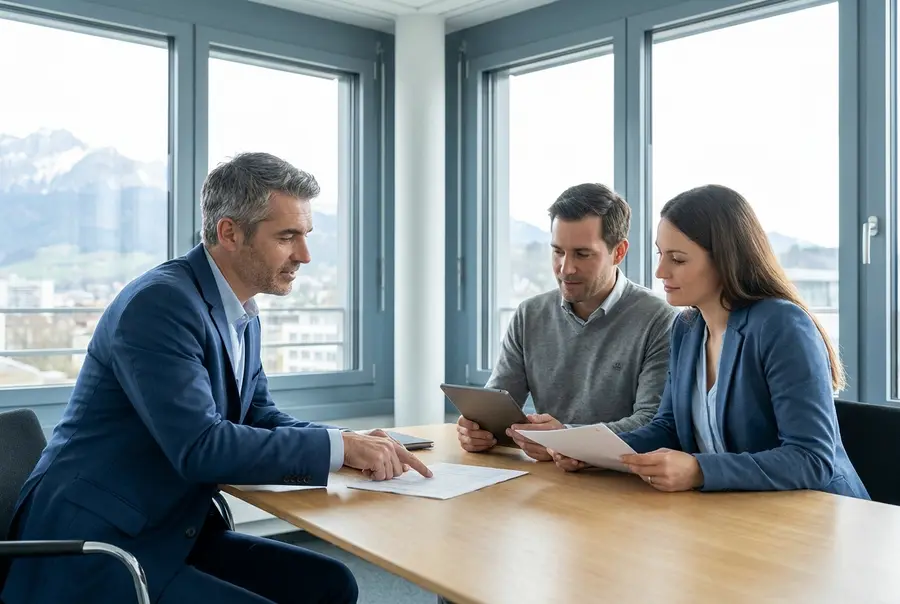
    Beratungsgespräch zu Finanzen und Vorsorge: Berater mit Kundenpaar am Tisch – Beratungsgespräche gewinnen: Digitale Kundengewinnung | Onspire Agentur
    Beratungsgespräch zu Versicherungen und Vorsorge in der Schweiz – digitale Kundengewinnung für Beraterinnen und Berater

    Was ist digitale Kundengewinnung in der Versicherungs- und Vorsorgeberatung?

    Digitale Kundengewinnung in der Versicherungs- und Vorsorgeberatung bezeichnet das Vorgehen, mit dem Beraterinnen und Berater über digitale Kontaktpunkte Menschen in konkreten Lebenssituationen erreichen: verständliche Inhalte zu Vorsorge, Absicherung und Finanzierung, transparente Angaben zu Arbeitsweise, Unabhängigkeit und Vergütung, sichtbare Fachpersonen sowie ein niedrigschwelliger, klar beschriebener Weg zu einem Beratungsgespräch. Ziel sind vorbereitete Gespräche mit passenden Interessenten statt möglichst vieler Kontakte.

    Warum Vorsorgefragen digital entschieden werden, bevor jemand anruft

    Kaum jemand wacht mit dem Wunsch auf, über Versicherungen zu sprechen. Der Anlass ist immer eine Lebenssituation: Ein Paar plant Wohneigentum, eine Familie bekommt ein Kind, jemand macht sich selbstständig, eine Angestellte nähert sich der Pensionierung. In diesen Momenten wird recherchiert – zu Hypotheken und Tragbarkeit, zur Säule 3a, zur Erwerbsunfähigkeit, zum Vorbezug von Pensionskassengeldern. Wer dort mit verständlichen Antworten präsent ist, wird als hilfreich wahrgenommen, nicht als Verkäufer.

    Die zweite Besonderheit ist das Vertrauensthema. Viele Menschen haben Erfahrungen mit Beratung gemacht, die sich später als Verkauf herausstellte. Deshalb prüfen sie genau: Wer ist die Person? Arbeitet sie unabhängig oder für eine Gesellschaft? Wie wird sie vergütet? Wer diese Fragen von sich aus beantwortet, hebt sich ab. Transparenz ist in dieser Branche nicht Pflichtprogramm, sondern das wirksamste Unterscheidungsmerkmal.

    Wirtschaftlich betrachtet geht es nicht um Masse. Ein gut vorbereitetes Gespräch mit einer Person, die die eigene Situation bereits verstanden hat, ist mehr wert als zehn Telefonate mit gekauften Kontakten. Digitale Kundengewinnung wirkt hier vor allem als Qualitätsfilter: Sie zieht Menschen an, die zur Arbeitsweise passen – und hält jene fern, die nur den billigsten Abschluss suchen.

    Für wen ist das relevant?

    Unabhängige Beraterinnen und Broker

    Unabhängigkeit ist ein Argument, das online erklärt werden muss. Wer Arbeitsweise und Vergütung offenlegt, gewinnt Gespräche mit Menschen, die genau das suchen.

    Vorsorge- und Pensionierungsberatung

    Pensionierungsfragen werden Jahre im Voraus recherchiert. Inhalte zu Planung, Vorbezug, Kapital oder Rente erreichen Menschen früh in einem langen Entscheidungsprozess.

    Beratung für Selbstständige und KMU

    Gründung, Personalvorsorge und Absicherung sind komplexe Themen mit hohem Erklärungsbedarf – ideal für Inhalte, die Kompetenz belegen statt Produkte anzupreisen.

    Regional verankerte Agenturen

    Viele Kundinnen und Kunden bevorzugen persönliche Nähe. Saubere lokale Präsenz und sichtbare Ansprechpersonen führen zu Anfragen aus der eigenen Region.

    Praxisbeispiele

    Von Produktseiten zu Lebenssituationen

    Ausgangslage: Eine Beratung ersetzte Produktseiten («3. Säule», «Todesfallrisiko», «Krankentaggeld») durch Situationsseiten: erstes Wohneigentum, Familiengründung, Schritt in die Selbstständigkeit, fünf Jahre vor der Pensionierung. Jede Seite erklärte, welche Fragen typischerweise anstehen, welche Entscheidungen aufeinander aufbauen und was man selbst vorbereiten kann.

    Resultat: Anfragen kamen von Menschen, die ihre Situation bereits schildern konnten. Die Gespräche waren kürzer und inhaltlich weiter fortgeschritten; deutlich weniger Termine endeten ohne Ergebnis.
    Vergütung offengelegt – Einwand entkräftet

    Ausgangslage: Eine unabhängige Beraterin ergänzte eine Seite, auf der erklärt wurde, wie sie arbeitet: welche Gesellschaften sie vergleicht, wie sie vergütet wird, was ein Erstgespräch kostet und was nicht, und in welchen Fällen sie abrät. Ergänzt wurde ein kurzer Abschnitt zur eigenen Ausbildung und zu den Zulassungen.

    Resultat: Der häufigste Einwand – «Sie wollen mir nur etwas verkaufen» – tauchte in Erstgesprächen deutlich seltener auf. Interessenten nahmen direkt Bezug auf die Seite und kamen mit konkreten Fragen statt mit Abwehrhaltung.

    Gekaufte Kontakte gegen eigene Sichtbarkeit getauscht

    Ausgangslage: Eine Agentur arbeitete mit zugekauften Kontaktadressen. Parallel wurde begonnen, eigene Inhalte zu Pensionierungsfragen aufzubauen und die Beraterprofile sichtbar zu machen. Beide Quellen wurden ein Jahr lang getrennt ausgewertet.

    Resultat: Die eigenen Anfragen waren zahlenmässig geringer, führten aber häufiger zu einer Zusammenarbeit und deutlich seltener zu Abbrüchen. Die Kosten pro tatsächlich zustande gekommenem Mandat lagen niedriger, weil keine laufenden Kontaktkosten anfielen.

    Schritt-für-Schritt-Anleitung

    1. Zielgruppe und Lebenssituationen festlegen

      Entscheiden Sie, mit welchen Menschen Sie arbeiten möchten: junge Familien, Selbstständige, KMU, Menschen kurz vor der Pensionierung. Ordnen Sie jeder Gruppe die zwei bis drei Lebenssituationen zu, in denen Beratung tatsächlich gebraucht wird. Diese Situationen bilden die Struktur Ihrer digitalen Präsenz.

    2. Fragen sammeln, die Kundinnen und Kunden wirklich stellen

      Notieren Sie über einige Wochen die Fragen aus Erstgesprächen – von «Wie viel Eigenkapital brauche ich?» bis «Lohnt sich ein Vorbezug?». Diese Liste zeigt exakt, welche Inhalte fehlen, und ist realistischer als jede theoretische Themenplanung.

    3. Sachliche Antworten ohne Produktverkauf publizieren

      Beantworten Sie jede Frage in verständlicher Sprache: kurze Kernaussage, danach Zusammenhänge, Beispiele und Hinweise auf typische Fehler. Verzichten Sie auf Produktempfehlungen im Text. Vertrauen entsteht dadurch, dass jemand erklärt, ohne sofort etwas verkaufen zu wollen.

    4. Arbeitsweise, Unabhängigkeit und Vergütung transparent machen

      Erklären Sie, wie Sie arbeiten, welche Anbieter Sie berücksichtigen, wie Sie vergütet werden und welche Qualifikationen und Zulassungen vorliegen. Diese Seite ist bei Vorsorgethemen häufig die meistgelesene – sie entscheidet mit, ob jemand Kontakt aufnimmt.

    5. Beratende Personen sichtbar machen

      Zeigen Sie die Menschen hinter der Beratung: Werdegang, Schwerpunkte, Sprachen, Erfahrung, vielleicht ein kurzes Video, in dem eine typische Frage beantwortet wird. Wer eine Person einschätzen kann, nimmt eher Kontakt auf – gerade bei persönlichen Themen wie Vorsorge und Absicherung.

    6. Niedrigschwelligen Einstieg definieren und Anfragen zügig beantworten

      Bieten Sie einen kleinen ersten Schritt an, etwa eine klar beschriebene Standortbestimmung mit Dauer, Ablauf und Ergebnis. Legen Sie fest, wie schnell Anfragen beantwortet werden, und erfassen Sie, aus welchen Inhalten sie stammen – so erkennen Sie, was tatsächlich Gespräche erzeugt.

    Nächster Schritt

    Einordnung für Ihre Beratung

    Wir prüfen, in welchen Lebenssituationen Ihre Beratung heute auffindbar ist, wo Vertrauen verloren geht und welche zwei bis drei Massnahmen bei Ihrer Ausgangslage zuerst sinnvoll sind.

    Jetzt beraten lassen

    Häufige Fehler

    Produkte statt Situationen in den Mittelpunkt stellen

    Menschen suchen keine Police, sondern Sicherheit in einer Lebenslage. Produktseiten sprechen nur jene an, die bereits wissen, was sie wollen – und das ist die kleinste Gruppe.

    Vergütung und Unabhängigkeit verschweigen

    Wer nichts dazu sagt, überlässt die Antwort dem Misstrauen der Interessenten. Eine offene Erklärung nimmt den häufigsten Einwand vorweg, statt ihn ins Gespräch zu verschieben.

    Fachbegriffe ohne Übersetzung verwenden

    Begriffe wie Koordinationsabzug oder Umwandlungssatz sind erklärungsbedürftig. Wer sie in einfacher Sprache einordnet, wirkt kompetent; wer sie voraussetzt, verliert Leserinnen und Leser.

    Ausschliesslich auf gekaufte Kontakte setzen

    Zugekaufte Adressen erzeugen Gespräche ohne Vorbeziehung. Sie können kurzfristig sinnvoll sein, ersetzen aber keine eigene Sichtbarkeit, die dauerhaft und ohne laufende Stückkosten wirkt.

    Renditen oder Einsparungen versprechen

    Konkrete Zahlenversprechen sind weder seriös noch zulässig. Sie erzeugen kurzfristig Aufmerksamkeit und langfristig Enttäuschung – und schaden dem Vertrauen, das diese Branche am dringendsten braucht.

    Checkliste

    • Zielgruppen und passende Lebenssituationen festgelegt
    • Für jede Situation eine eigene, verständliche Seite publiziert
    • Kernaussage jeder Seite in zwei bis drei Sätzen zu Beginn
    • Seite zu Arbeitsweise, Unabhängigkeit und Vergütung vorhanden
    • Qualifikationen und Zulassungen sichtbar
    • Beratende Personen mit Schwerpunkten und Erfahrung dargestellt
    • Fachbegriffe werden im Text erklärt
    • Keine Rendite-, Einspar- oder Erfolgsversprechen
    • Niedrigschwelliger Einstieg beschrieben (Ablauf, Dauer, Ergebnis)
    • Google-Unternehmensprofil und regionale Angaben aktuell
    • Reaktionszeit auf Anfragen definiert
    • Herkunft der Anfragen wird erfasst und ausgewertet

    Gekaufte Kontakte und selbst aufgebaute Sichtbarkeit im Vergleich

    AspektZugekaufte KontaktadressenEigene Inhalte und sichtbare Beratung
    VorbeziehungKeine – der Kontakt kennt Sie nichtVorhanden – der Kontakt hat Sie gelesen oder gesehen
    GesprächsqualitätHäufig Einwandbehandlung von Beginn anFragen sind bereits konkret
    KostenstrukturLaufende Kosten pro KontaktAufwand am Anfang, danach Pflege
    SteuerbarkeitZielgruppe nur grob wählbarInhalte bestimmen, wer anfragt
    WirkungsdauerEndet mit dem EinkaufInhalte wirken über Jahre weiter

    Lebenssituationen und die Fragen dahinter

    SituationTypische FragePassender Inhalt
    Wohneigentum geplantWie viel Eigenkapital und Tragbarkeit brauche ich?Seite zur Finanzierung mit Ablauf und Beteiligten
    Familie gegründetWas passiert bei Erwerbsunfähigkeit oder Todesfall?Seite zur Absicherung der Familie
    SelbstständigkeitWelche Versicherungen sind Pflicht, welche sinnvoll?Seite für Gründerinnen und Gründer
    Fünf Jahre vor PensionierungKapital oder Rente, Vorbezug, Steuerfolgen?Seite zur Pensionsplanung mit Zeitachse
    StellenwechselWas geschieht mit meiner Pensionskasse?Seite zu Freizügigkeit und Übertritt

    Vom Interesse zum Beratungsgespräch – typische Hürden

    StufeHürdeWas hilft
    OrientierungNur Produktinformationen auffindbarInhalte zu Lebenssituationen
    PrüfungZweifel an UnabhängigkeitArbeitsweise und Vergütung offenlegen
    VertrauenKeine erkennbare PersonBeraterprofile mit Erfahrung und Sprache
    KontaktTermin wirkt wie VerkaufsgesprächStandortbestimmung mit klarem Ablauf anbieten
    GesprächSpäte RückmeldungVerbindliche Reaktionszeit einhalten

    Häufige Fragen zu Versicherung & Vorsorge

    Wie gewinnt eine Versicherungs- oder Vorsorgeberatung digital neue Kundinnen und Kunden?

    Indem sie die Lebenssituationen besetzt, in denen Beratungsbedarf entsteht – Wohneigentum, Familie, Selbstständigkeit, Stellenwechsel, Pensionierung – und dort sachlich erklärt, welche Entscheidungen anstehen. Ergänzt um Transparenz zu Arbeitsweise und Vergütung, sichtbare Beraterprofile und einen niedrigschwelligen Einstieg entstehen Anfragen von Menschen, die bereits Vertrauen aufgebaut haben.

    Warum sind Produktseiten weniger wirksam als Situationsseiten?

    Weil Menschen ihre Situation kennen, aber nicht das passende Produkt. Wer nach «Erwerbsunfähigkeit absichern Familie» sucht, hat ein Bedürfnis, keine Produktvorstellung. Situationsseiten treffen diese Suche und führen anschliessend nachvollziehbar zu den möglichen Lösungen – in dieser Reihenfolge entsteht Vertrauen.

    Soll ich offenlegen, wie ich vergütet werde?

    Ja. Die Frage stellt sich ohnehin jeder Interessent. Wer von sich aus erklärt, welche Anbieter berücksichtigt werden, wie die Vergütung zustande kommt und was ein Erstgespräch kostet, entkräftet den häufigsten Einwand vorab. Transparenz kostet einzelne Anfragen von Preisjägern und gewinnt Gespräche mit Menschen, die eine langfristige Zusammenarbeit suchen.

    Welche Rolle spielen KI-Systeme bei Vorsorgefragen?

    Viele Menschen lassen sich Vorsorge- und Versicherungsfragen zuerst von einem KI-System erklären, bevor sie mit einer Fachperson sprechen. Diese Systeme greifen auf öffentlich verfügbare, klar strukturierte Inhalte zurück. Wer Fragen korrekt, verständlich und ohne Werbesprache beantwortet und die eigene Organisation eindeutig beschreibt, kann dort als Quelle vorkommen. Garantieren lässt sich das nicht.

    Lohnt sich Video in der Versicherungsberatung?

    Häufig ja, weil Vertrauen zu Personen entsteht und komplexe Zusammenhänge in Bild und Sprache verständlicher werden. Bereits kurze Videos, in denen eine typische Frage in wenigen Minuten beantwortet wird, wirken – vorausgesetzt, sie erklären wirklich etwas und sind keine Imagefilme. Aufwendige Produktionen sind dafür nicht nötig.

    Wie schnell entstehen daraus Beratungsgespräche?

    Vorsorgeentscheidungen haben lange Vorlaufzeiten; erste Anfragen entstehen oft nach einigen Monaten, wenn mehrere Inhalte vorhanden sind und regelmässig gefunden werden. Schneller wirken meist die Transparenz- und Personenseiten, weil sie bestehende Interessenten überzeugen. Verlässliche Zahlen lassen sich vorab nicht seriös versprechen.

    Ist Kaltakquise damit überflüssig?

    Nicht zwingend, aber sie verliert an Gewicht. Digitale Kundengewinnung verändert die Ausgangslage: Statt Menschen zu unterbrechen, wird man in dem Moment gefunden, in dem ein Anliegen tatsächlich besteht. Viele Beratungen kombinieren beides und stellen fest, dass Empfehlungen und eigene Sichtbarkeit über die Zeit den grösseren Teil der Gespräche liefern.

    Möchten Sie digitale Kundengewinnung für Ihr Unternehmen systematisch aufbauen?

    Welche Mechanismen sinnvoll sind, hängt von Branche, Zielgruppe, Angebot, vorhandenen Inhalten und internen Ressourcen ab. Im persönlichen Gespräch wird zuerst die Ausgangslage eingeordnet. Danach lässt sich entscheiden, welche Massnahmen Priorität haben und welche vorerst nicht notwendig sind.

    Passende Dienstleistungen

    Nächster Schritt

    Welcher Weg passt zu unserer Grösse, unserem Team und unserem Zeitrahmen?

    In diesem Schritt werden Wege verglichen, nicht Anbieter: selbst umsetzen, das Team befähigen oder extern begleiten lassen. Entscheidend ist eine ehrliche Darstellung von Aufwand, Voraussetzungen und Zeithorizont.

    Vertiefender Vergleich oder passende Leistungsübersicht · Verlinkungsabsicht: Weiterführend – nächster Entscheidungsschritt.

    Quellen & weiterführende Literatur

    1. Creating helpful, reliable, people-first content – Google Search Central
    2. Berufliche Vorsorge – Informationen des Bundes – Bundesamt für Sozialversicherungen BSV
    3. FINMA – Aufsicht über Versicherungsvermittler – Eidgenössische Finanzmarktaufsicht FINMA
    4. Digimonitor: Nutzung digitaler Kanäle in der Schweiz – IGEM / WEMF

    Über die Experten hinter diesem Artikel

    Birol Isik, Stratege für digitale Kundengewinnung – Autor zu Beratungsgespräche gewinnen: Digitale Kundengewinnung | Onspire Agentur

    Birol Isik

    Autor

    Stratege für digitale Kundengewinnung, Digital Sales & Transformation

    Birol Isik verbindet Erfahrung aus Verkauf und Beratung mit digitaler Kundengewinnung. Für Vertrauensberufe wie die Versicherungs- und Vorsorgeberatung liegt sein Schwerpunkt darauf, Verkaufsdruck durch nachvollziehbare Information zu ersetzen und Anfragen sauber in Gespräche zu überführen.

    • Über 20 Jahre Beratungs- und Coaching-Erfahrung (seit 2005)
    • Mitgründer der SNF Academy – Top-Weiterbildungsanbieter (Focus Business 2021–2023)
    • Aufbau eines digitalen Bildungsangebots mit Kundengewinnung über Inhalte statt Werbedruck
    • Beratung von Firmen und Führungskräften in Veränderungsmanagement, Digitalisierung, Kommunikation und Führung
    • Leitung der Präsenzveranstaltung «Kundengewinnung Digital»
    Daniela Isik, Expertin für Content Creation und YouTube – Autorin zu Beratungsgespräche gewinnen: Digitale Kundengewinnung | Onspire Agentur

    Daniela Isik

    Fachliche Prüfung

    Expertin für Content Creation, Video Marketing & digitale Wissensvermittlung

    Daniela Isik hat den Ratgeber redaktionell geprüft: auf verständliche Erklärung von Fachbegriffen, auf werbefreie Formulierungen und darauf, dass keine finanziellen Ergebnisse oder Einsparungen versprochen werden.

    • Mitgründerin der SNF Academy – digitale Online-Akademie
    • Konzeption und Produktion von Onlinekursen und Video-Lernformaten
    • Praxiserfahrung in YouTube, Storytelling und Personal Branding

    Methodik: Grundlage sind Beratungsprojekte mit Schweizer Dienstleistern in Vertrauensberufen, die Auswertung typischer Anfragewege und die wiederkehrenden Fragen aus Erstgesprächen in Vorsorge- und Absicherungsthemen. Beispiele sind anonymisiert und zu typischen Mustern verdichtet. Grenzen: Regulatorische Anforderungen an Beratung und Vermittlung sind im Einzelfall zu prüfen; Ergebnisse hängen von Zielgruppe, Region und eigenen Ressourcen ab.

    Aktualisierung (2026-08-20): Erstpublikation: Ratgeber zur digitalen Kundengewinnung in der Versicherungs- und Vorsorgeberatung. Nächste Prüfung bei relevanten Änderungen im Informationsverhalten oder in den regulatorischen Rahmenbedingungen der Beratung.